أكدت ندوة مهمة خلال معرض ومؤتمر بافكس المصاحب للدورة الثلاثين من معرض ومؤتمر Cairo ICT 2026 اتجاه منظومة التمويل في مصر نحو مرحلة جديدة من تطوير أدوات تقييم الجدارة الائتمانية، مع التوسع في استخدام نماذج التقييم السلوكي والبيانات البديلة، بما يتيح للمؤسسات المصرفية وغير المصرفية تكوين صورة أكثر شمولاً عن العملاء، وتجاوز القيود المرتبطة بالاعتماد على التاريخ الائتماني التقليدي.
وتبرز أهمية هذا التوجه في قدرته على الوصول إلى شرائح واسعة لا تمتلك سجلات ائتمانية كافية، رغم امتلاكها سلوكيات مالية منتظمة ومؤشرات إيجابية على قدرتها على الوفاء بالتزاماتها، بما يفتح المجال أمام زيادة فرص الحصول على التمويل، بالتوازي مع تحسين جودة القرارات الائتمانية والحد من مخاطر التعثر.
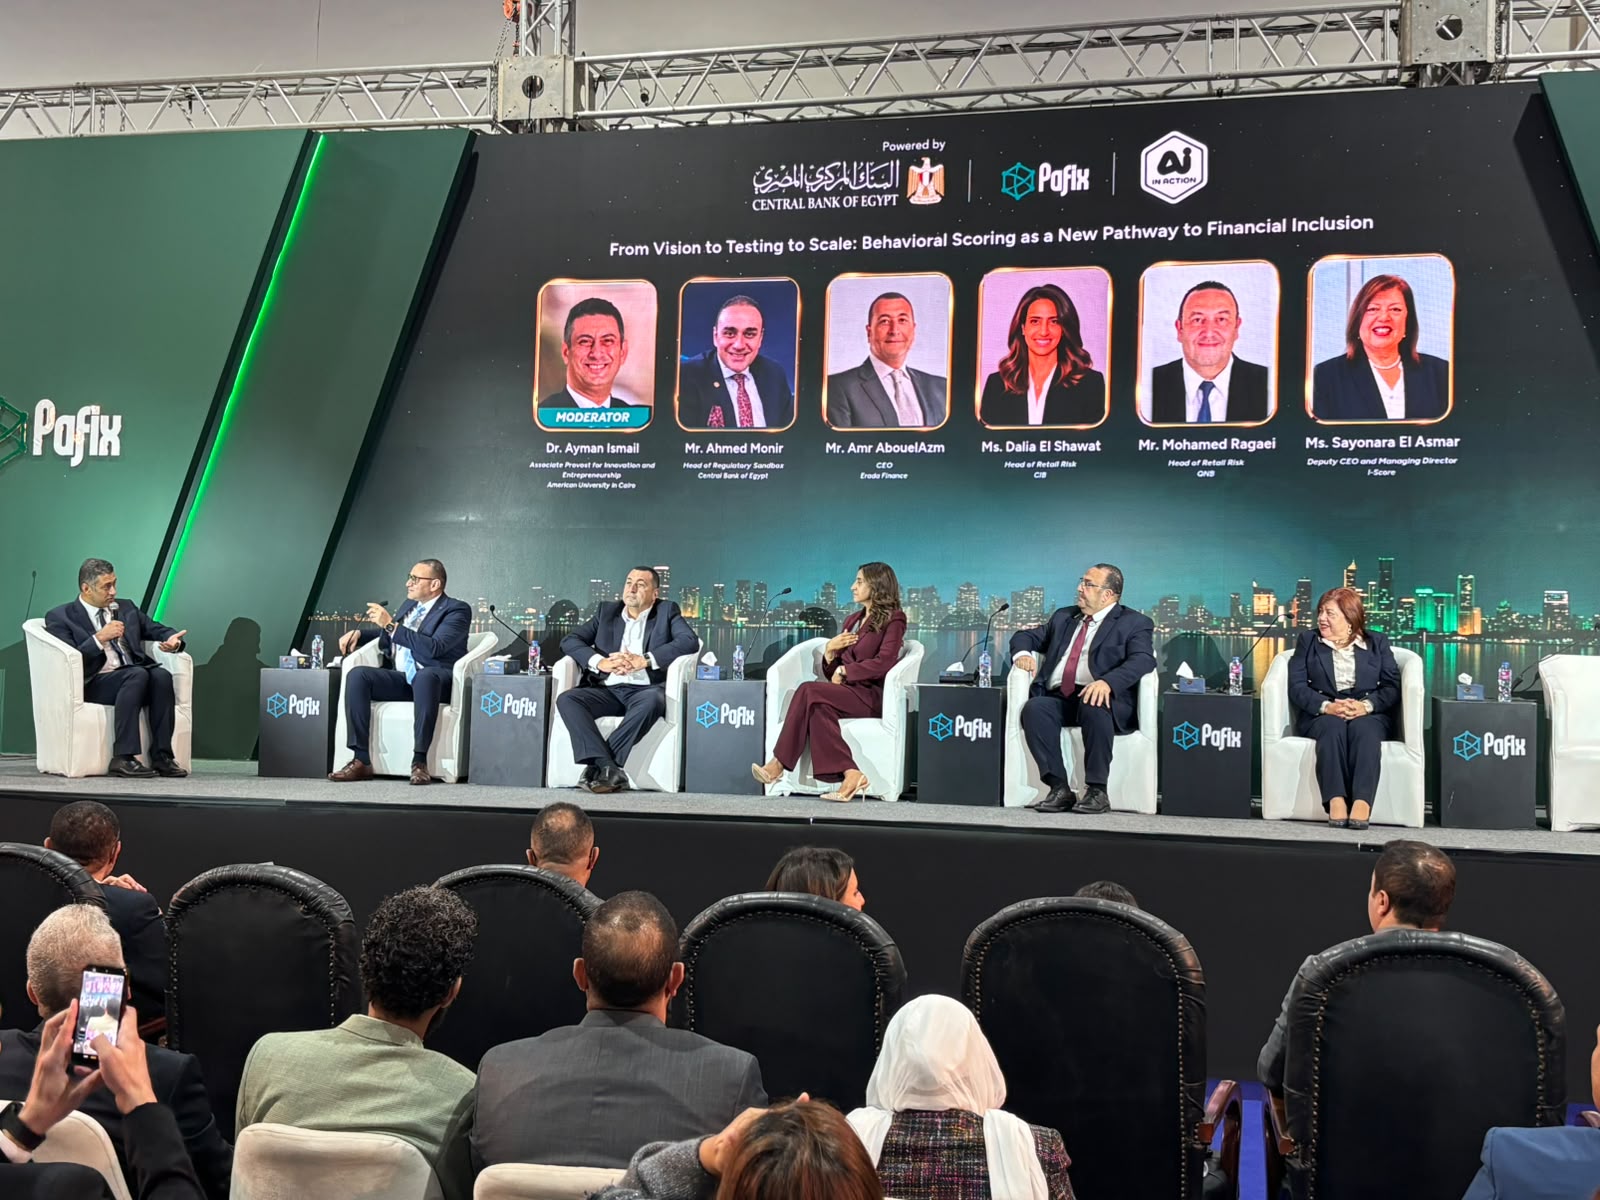
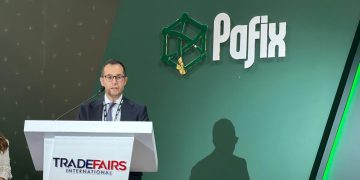
وخلال جلسة «من الرؤية إلى الاختبار ثم التوسع: التقييم السلوكي كمسار جديد للشمول المالي»،خلال معرض ومؤتمر بافكس، والتي أدارها الدكتور أيمن إسماعيل، نائب رئيس الجامعة الأمريكية بالقاهرة، استعرض ممثلو البنك المركزي المصري وشركة «آي سكور» وعدد من البنوك وشركات التمويل غير المصرفي تطورات اختبار نموذج التقييم السلوكي، والفرص التي يتيحها لتوسيع قاعدة المستفيدين من التمويل، وتطوير آليات إدارة المخاطر.
اختبار التقييم السلوكي بدأ ببنك واحد ووصل إلى 5 بنوك
أكد أحمد منير، رئيس وحدة الاختبار التنظيمي (Regulatory Sandbox) بالبنك المركزي المصري، أن اختبار نموذج التقييم السلوكي (Behavioral Scoring) القائم على تحليل البيانات البديلة يعكس توجه البنك المركزي نحو دعم وتبني التقنيات المالية المبتكرة، خاصة تطبيقات الذكاء الاصطناعي، بما يسهم في تطوير الخدمات المصرفية وإتاحة حلول مالية أكثر ملاءمة لاحتياجات العملاء، وتوسيع قاعدة الشمول المالي.
وأوضح أن المختبر التنظيمي يمثل إحدى الأدوات الرقابية المهمة التي يستخدمها البنك المركزي، ولا يقتصر دوره على توفير بيئة تجريبية لاختبار التطبيقات المالية الجديدة، وإنما يمتد إلى العمل كإطار رقابي متكامل يسمح بتقييم الابتكارات قبل إتاحتها في السوق، وفق ضوابط محددة.
وأشار إلى أن البنك المركزي يعتمد في إدارة الاختبارات على فرق عمل تضم ممثلين عن القطاعات المعنية داخله، لضمان دراسة التطبيقات من مختلف الجوانب الرقابية والإشرافية والفنية، والوصول إلى تقييم متكامل للمنتجات محل الاختبار.
وأوضح منير أن نموذج التقييم السلوكي يعتمد على تحليل البيانات البديلة المتاحة عن العميل ورصد أنماط سلوكه المالي، بما يساعد المؤسسات على توقع مدى انتظامه والتزامه بسداد مستحقاته.
وأضاف أن النموذج يستهدف تحقيق هدفين رئيسيين؛ أولهما توسيع قاعدة المستفيدين من التمويل، من خلال إتاحة فرص للحصول على الائتمان أمام العملاء الذين لا يمتلكون تاريخاً ائتمانياً تقليدياً، وثانيهما تعزيز كفاءة قرارات منح الائتمان عند استخدام التقييم السلوكي إلى جانب أدوات التقييم التقليدية.
ولفت إلى أن التقييم الائتماني يعتمد بصورة أساسية على عنصرين، هما قدرة العميل على السداد (Ability to Pay)، ورغبته في الالتزام بالسداد (Willingness to Pay)، موضحاً أن النماذج التقليدية تركز بدرجة أكبر على قياس القدرة المالية، بينما يضيف التقييم السلوكي مؤشرات تساعد على قياس مدى انتظام العميل والتزامه الفعلي.
وأشار إلى أن هذه المؤشرات تشمل أنماط سداد الفواتير والمرافق والالتزامات الدورية، ومدى انتظام العميل في دفع مستحقاته في المواعيد المحددة، بما يوفر رؤية أكثر شمولاً عن سلوكه المالي.
5 بنوك تشارك في الاختبار التنظيمي
وكشف منير أن البنك المركزي اتبع منهجية تدريجية ومتحفظة في اختبار النموذج، حيث بدأت التجربة في 15 فبراير بمشاركة بنك قطر الوطني الأهلي (QNB)، مع التركيز في البداية على عدد محدود من العملاء، شمل أصحاب الرواتب المحولة والعملاء الذين لديهم ضمانات أو مصادر دخل منتظمة (Payroll Customers).
وأضاف أنه مع تقدم الاختبارات ومراجعة النتائج، جرى التوسع تدريجياً في نطاق التجربة لتشمل عملاء من خارج الشرائح التقليدية التي بدأ بها الاختبار، بهدف التحقق من قدرة النموذج على التعامل مع أنماط مختلفة من العملاء.
وأشار إلى انضمام بنوك أخرى إلى مراحل التجربة، من بينها بنك المشرق والبنك التجاري الدولي (CIB) والبنك الأهلي المصري، ليصل إجمالي البنوك المشاركة إلى خمسة بنوك.
وشدد على أهمية تنوع شرائح العملاء المشاركين، موضحاً أن نجاح النموذج مع فئة معينة لا يعني بالضرورة تحقيق النتائج نفسها مع فئات أخرى، وهو ما يستلزم اختبار كفاءته على شرائح متنوعة قبل التوسع في استخدامه.
وأوضح أن العدد المستهدف في البداية ضمن الاختبار التنظيمي بلغ 1500 عميل، إلا أن عدد المشاركين تجاوز هذا المستهدف بنحو 4 إلى 5 أضعاف، بما يعكس اتساع نطاق التجربة وتزايد حجم البيانات المتاحة لتقييم النموذج.
وأكد أن زيادة عدد العملاء ليست المعيار الوحيد للحكم على نجاح التجربة، إذ يركز البنك المركزي بصورة أكبر على جودة مخرجات النموذج وكفاءته في تقييم الجدارة الائتمانية، من خلال متابعة معدلات السداد وقياس الأداء وفق معايير إحصائية محددة، للتحقق من موثوقية النتائج ومدى صلاحية النموذج للتطبيق على شرائح مختلفة.
التقييم السلوكي يضيف 16 مليون مستفيد جديد من الائتمان ويخفض التعثر 50%
أكدت سايونارا الأسمر، نائب الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، أن نموذج التقييم السلوكي يتيح توسيع نطاق المستفيدين من التمويل في مصر، من خلال الاستفادة من البيانات البديلة الموثوقة في تقييم العملاء الذين لا يمتلكون تاريخاً ائتمانياً تقليدياً.
وكشفت أن نتائج المحاكاة التي أجرتها الشركة أظهرت إمكانية إضافة نحو 16 مليون مواطن إلى قاعدة المستفيدين من الائتمان، مع خفض معدلات التعثر بنحو 50% مقارنة بالمستويات الحالية، وفقاً لنتائج الاختبارات التي أجرتها الشركة، ودون زيادة مستويات المخاطر الائتمانية.
وأوضحت أن وجود مكتب ائتماني رسمي في مصر أسهم في إتاحة معلومات عن العملاء، إلا أن التقييم التقليدي ظل مرتبطاً بدرجة كبيرة بالأشخاص الذين لديهم تعاملات ائتمانية سابقة، بما حد من قدرة المؤسسات المالية على تقييم شرائح أخرى لا تمتلك سجلاً ائتمانياً واضحاً.
وأضافت أن «آي سكور» عملت على تطوير قواعد البيانات المتاحة لديها وتحسين جودتها وتحليلاتها، بما يسمح ببناء نماذج أكثر تطوراً لدعم قرارات منح الائتمان، بدلاً من اقتصار استخدام البيانات على إجراءات التعرف على العميل (KYC) وتحديث المعلومات واستكمال متطلبات الانضمام للخدمات المصرفية.
بيانات حكومية موثوقة أساس بناء النموذج
وشددت الأسمر على أن النموذج الجديد يعتمد على البيانات الواردة من قواعد البيانات الحكومية الموثوقة والمرتبطة بالبنية المعلوماتية للدولة، ولا يستند إلى بيانات مواقع التواصل الاجتماعي أو المصادر غير الرسمية، مؤكدة إخضاع البيانات لمجموعة من معايير ضبط الجودة (Quality Gates) قبل استخدامها في النماذج التحليلية.
وأوضحت أن تقييم جودة البيانات يشمل مدى اكتمالها ودقتها وتسلسلها وتواتر تحديثها، بما يضمن صلاحيتها للاستخدام في بناء نماذج التقييم السلوكي.
وأضافت أن البيانات المستخدمة تتنوع بين المعلومات المرتبطة بمحل إقامة العميل ومكان عمله ومدة عمله لدى جهة التوظيف، إلى جانب بيانات التأمينات الاجتماعية، وما إذا كان يمتلك حيازات زراعية أو لديه مشاركات في أنشطة تجارية أو صناعية.
كما تشمل مؤشرات تتعلق بالتزام العميل بسداد فواتير الخدمات والمرافق، مثل الكهرباء والغاز والاتصالات، ومدى انتظامه في السداد، بما يوفر صورة أكثر شمولاً عن سلوكه المالي وقدرته على إدارة التزاماته.
اختبارات خارج العينة للتحقق من دقة النتائج
وكشفت الأسمر أن «آي سكور» أجرت اختبارات ومحاكاة للنموذج الجديد باستخدام بيانات العملاء المتاحة لديها في قواعد بيانات الائتمان، لمقارنة النتائج التي ينتجها نموذج التقييم السلوكي بالنتائج المستخلصة من نماذج التقييم الائتماني التقليدية.
وأوضحت أن الشركة اختبرت النموذج أيضاً على بيانات خارج العينة (Out of Sample)، وفي فترات زمنية مختلفة، للتحقق من ثبات النتائج وعدم تأثرها بعوامل موسمية أو ظروف استثنائية مرتبطة بفترة معينة.
وأضافت أن الاختبارات شملت عملاء لم يكن لديهم تاريخ ائتماني عند بداية تعاملهم مع قاعدة بيانات الشركة (No-Hit Customers)، بهدف قياس قدرة النموذج على تقييم هذه الفئة.
وأشارت إلى أن نتائج المقارنات أظهرت تقارباً كبيراً بين مخرجات النموذجين، بما يعزز الثقة في إمكانية استخدام البيانات البديلة لتطوير أدوات تقييم الجدارة الائتمانية.
78 مليون مواطن مؤهلون مبدئياً وفقاً لمعيار السن
وفيما يتعلق بحجم الفرص التي يتيحها النموذج، أوضحت الأسمر أن عدد المواطنين الذين تتراوح أعمارهم بين 18 و65 عاماً يصل إلى نحو 78 مليون شخص، يمثلون قاعدة واسعة يمكن دراسة مدى أهليتها للحصول على تسهيلات ائتمانية وفقاً لمعايير التقييم.
وأضافت أن الشركة لم تعتمد على إدخال جميع هذه الفئات بصورة تلقائية، وإنما اختارت شرائح محددة وفقاً للأنماط السلوكية والخصائص التي أظهرت ملاءمتها للنموذج، بهدف توسيع قاعدة المستفيدين دون الإخلال بجودة المحافظ الائتمانية.
وأكدت أن أهمية التقييم السلوكي لا تقتصر على زيادة أعداد الحاصلين على التمويل، وإنما تمتد إلى تحسين قدرة البنوك وشركات التمويل غير المصرفي على تقييم العملاء بصورة أدق، بما يدعم التوسع المسؤول في الإقراض وتعميق الشمول المالي.
التقييم السلوكي يفتح فرصاً جديدة للتوسع الائتماني
أكد محمد رجائي، رئيس قطاع مخاطر التجزئة المصرفية ببنك QNB، أن البنك شارك منذ المراحل الأولى في المشروع التجريبي لتطبيق نموذج التقييم الائتماني السلوكي، الذي تطوره «آي سكور» بالتنسيق مع البنك المركزي المصري، انطلاقاً من أهمية دعم المبادرات التي تسهم في تطوير منظومة تقييم الجدارة الائتمانية وتوسيع قاعدة المستفيدين من الخدمات المالية.
وأوضح أن تطور القطاع المصرفي دفع البنوك تدريجياً إلى الانتقال من الاعتماد على الخبرة والتقديرات التقليدية في اتخاذ قرارات منح الائتمان، إلى استخدام نماذج أكثر تطوراً تستند إلى البيانات والتحليلات، مع الالتزام بمعايير إدارة المخاطر وسياسات الائتمان الخاصة بكل بنك.
وأشار إلى أن مشاركة QNB بدأت بتوفير البيانات اللازمة لإجراء الدراسات واختبار النموذج، بالتعاون مع فرق العمل المتخصصة في «آي سكور»، حيث جرى اختيار شرائح من العملاء تتوافر بشأنها بيانات كافية تسمح بإجراء التحليلات وقياس النتائج.
وأضاف أن العمل تضمن دراسة البيانات التاريخية للعملاء والعودة إلى فترات سابقة لتحليل تأثير سلوكهم المالي والتزاماتهم على قرارات منح الائتمان ومخاطر المحافظ التمويلية، بما يساعد على تقييم دقة النموذج وقدرته على التنبؤ بالسلوك الائتماني.
ولفت إلى أن أحد أبرز التحديات تمثل في تحديد الفئات المستهدفة ووضع المعايير المناسبة لتطبيق النموذج، بما يتوافق مع سياسة الائتمان ودرجة المخاطر المقبولة لدى كل بنك، إذ تختلف البنوك في مستويات تقبل المخاطر والحدود التي تستند إليها في قرارات المنح.
وأكد استمرار الاجتماعات والتنسيق بين البنوك والبنك المركزي و«آي سكور» لتطوير النموذج، مشيراً إلى أن نتائجه تفتح آفاقاً مهمة للوصول إلى شرائح جديدة من العملاء لم تكن لديها تعاملات مصرفية أو سجلات ائتمانية تقليدية كافية.
الالتزام المالي اليومي مؤشر إضافي على الجدارة الائتمانية
وأوضح رجائي أن فكرة التقييم السلوكي تقوم على أن انتظام العميل في الوفاء بالتزاماته المالية، سواء كانت مستحقات بنكية أو فواتير أو التزامات أخرى، يقدم مؤشراً إضافياً على مدى التزامه وقدرته على إدارة مسؤولياته المالية.
وشدد على أن نموذج التقييم السلوكي يمثل عنصراً إضافياً ضمن منظومة تقييم الجدارة الائتمانية، ولا يحل محل نماذج التقييم التقليدية، إذ ستواصل البنوك الاعتماد على سياساتها الائتمانية وأدوات التقييم المعمول بها، مع الاستفادة من البيانات السلوكية باعتبارها أحد المدخلات الداعمة لاتخاذ القرار.
وأضاف أن تحديد الفئات المستهدفة من أي برنامج تمويلي يخضع لدراسة دقيقة تشمل النوع والفئة العمرية ومستويات الدخل، إلى جانب تحديد المنتجات التمويلية المناسبة لقدرات العملاء المالية.
وأشار إلى أن مبادرات الشمول المالي، خاصة البرامج الموجهة لمحدودي الدخل، أثبتت إمكانية توسيع قاعدة العملاء والوصول إلى فئات لم تكن تحظى بفرص كافية للحصول على التمويل، مؤكداً أن تطوير أدوات تقييم المخاطر يساعد على تعزيز هذه الجهود.
واختتم بالتأكيد على أن التوسع في المحافظ الائتمانية مع الحفاظ على مستويات مخاطر منخفضة يتطلب تنويع قاعدة العملاء وعدم الاقتصار على أصحاب التاريخ المصرفي التقليدي، خاصة أن بعض الشرائح التقليدية قد تصل إلى درجة من التشبع، بما يستدعي البحث عن فرص جديدة للنمو.
أربعة محاور للتقييم السلوكي تشمل التوسع وتحسين جودة الموافقات
أكدت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية بالبنك التجاري الدولي (CIB)، أن تطبيق نماذج التقييم الائتماني السلوكي والاعتماد على البيانات البديلة يمثل خطوة مهمة لتوسيع قاعدة العملاء وتحسين جودة القرارات الائتمانية، بما يدعم الشمول المالي ويعزز قدرة البنوك على تحقيق نمو مستدام.
وأوضحت أن الاستفادة من هذه النماذج ترتكز على أربعة محاور رئيسية، أولها توسيع قاعدة العملاء من خلال الوصول إلى شرائح لم تكن البنوك قادرة على التعامل معها سابقاً، ليس بالضرورة لارتفاع مخاطرها الائتمانية، وإنما بسبب نقص المعلومات المتاحة عنها وصعوبة تكوين صورة واضحة عن قدرتها على السداد.
وأضافت أن المحور الثاني يتمثل في تحسين القدرة على التنبؤ بمخاطر التعثر مستقبلاً، من خلال تصنيف العملاء إلى شرائح وفقاً لمستويات المخاطر المتوقعة، بما يساعد البنوك على وضع خطط ائتمانية أكثر استقراراً وتحديد معدلات التعثر المستهدفة.
وأشارت إلى أن المحور الثالث يرتبط بزيادة معدلات الموافقة على التمويل، مع التركيز بصورة أكبر على جودة الموافقات وليس مجرد زيادة أعداد العملاء الحاصلين على التمويل، بما يضمن اختيار العملاء الأكثر قدرة على الوفاء بالتزاماتهم على المدى الطويل.
ولفتت إلى أن المحور الرابع يتمثل في تحقيق نمو مستدام للبنوك، من خلال الجمع بين توسيع قاعدة العملاء وتعزيز الشمول المالي وتحسين جودة المحافظ الائتمانية، بما يحقق التوازن بين فرص التوسع والسيطرة على المخاطر.
حدود ائتمانية تدريجية وفقاً لسلوك العميل
وأكدت الشواط أن أهمية البيانات البديلة لا تقتصر على قياس مدى التزام العميل بسداد التزاماته المصرفية السابقة، وإنما تمتد إلى تحليل سلوكه المالي في حياته اليومية، ومدى انتظامه في سداد الفواتير والإيجارات والمرافق وغيرها من الالتزامات.
وأضافت أن هذه البيانات تساعد البنوك على تحديد الحدود الائتمانية المناسبة لكل عميل، وتقدير حجم التمويل الذي يمكن منحه وفقاً لقدرته الفعلية على السداد.
وأوضحت أن تطبيق هذه النماذج يتيح للبنوك اتباع منهجية تدريجية في التعامل مع العملاء الجدد، من خلال البدء بحدود ائتمانية منخفضة، ثم زيادتها تدريجياً مع متابعة تطور السلوك الائتماني وانتظام العميل في السداد، وفقاً لمنهجية الاختبار والتعلم المستمر (Test and Learn).
وأشارت إلى أن هذه المنهجية تتوافق مع أفضل الممارسات الدولية، إذ تتيح للبنوك بناء سجل ائتماني تدريجي للعملاء ومتابعة أدائهم الفعلي قبل التوسع في منحهم تسهيلات أكبر.
وشددت على أن الاستفادة من التقييم السلوكي لا تقتصر على جذب عملاء جدد، بل تمتد إلى العملاء الحاليين أيضاً، من خلال إتاحة بيانات إضافية تساعد البنوك على تكوين رؤية أكثر شمولاً عن أوضاعهم المالية، حتى في الحالات التي لا تتوافر فيها معلومات كافية عن طبيعة أعمالهم أو دخولهم وفقاً لمتطلبات التقييم التقليدية.
واختتمت بالتأكيد على أن التقييم الائتماني السلوكي والبيانات البديلة مرشحان ليصبحا من الأدوات الأساسية في تطوير قرارات منح الائتمان خلال الفترة المقبلة، لما يوفرانه من فرص لتوسيع قاعدة المستفيدين من التمويل وتحسين إدارة المخاطر وتحقيق الاستدامة في نمو المحافظ الائتمانية.
360 مؤشراً لتحليل العملاء وتطوير قرارات التمويل غير المصرفي
أكد عمرو أبو العزم، الرئيس التنفيذي لشركة إرادة للتمويل، أن نماذج التقييم الائتماني السلوكي والبيانات البديلة تمثل إضافة مهمة لشركات التمويل غير المصرفي، لما توفره من بيانات أكثر شمولاً عن العملاء، بما يساعد على تحسين قرارات منح التمويل وخفض المخاطر وتوسيع قاعدة المستفيدين من الخدمات المالية.
وأوضح أن شركات التمويل غير المصرفي تعمل في ظل منظومة رقابية مزدوجة، تخضع فيها لرقابة مباشرة من الهيئة العامة للرقابة المالية، ورقابة غير مباشرة من البنك المركزي المصري، الذي يضع مجموعة من الاشتراطات والقواعد المنظمة لتمويل البنوك لهذا القطاع، خاصة أن البنوك توفر أكثر من 85% من احتياجاته التمويلية.
وأشار إلى أن طبيعة عمل شركات التمويل غير المصرفي تجعل احتياجها إلى البيانات الائتمانية أكثر ارتباطاً بتقييم العميل بصورة شاملة، وليس مجرد الالتزام بالمتطلبات الرقابية، موضحاً أن البيانات البديلة تساعدها على اتخاذ قرارات تمويلية أكثر دقة في ظل اختلاف طبيعة العملاء والشرائح المستهدفة.
وأضاف أن هذه البيانات تتيح تكوين صورة متكاملة عن العميل من خلال نحو 360 مؤشراً وبياناً (360 Data Points)، تشمل المعلومات المالية والاجتماعية والقانونية والسلوكيات المرتبطة بالتزاماته اليومية، بما يساعد على تقييم قدرته على السداد بصورة أكثر دقة.
وضرب مثالاً بانتظام العملاء في سداد فواتير الكهرباء والغاز، إلى جانب الالتزامات المالية الأخرى، باعتبارها مؤشرات إضافية يمكن الاستفادة منها في تقييم السلوك الائتماني، مشيراً إلى أن بعض البيانات القانونية، مثل الأحكام المرتبطة بالامتناع عن سداد النفقة، قد تمثل بدورها مؤشراً يستدعي دراسة المخاطر الائتمانية للعميل.
شركات التمويل تحتاج إلى أدوات أدق لإدارة المخاطر
وأكد أبو العزم أن شركات التمويل غير المصرفي لا تمتلك المرونة نفسها المتاحة للبنوك في توزيع المخاطر على قطاعات ومحافظ مختلفة، وهو ما يفرض عليها امتلاك أنظمة دقيقة لتحليل العملاء وتقييم الجدارة الائتمانية قبل اتخاذ قرارات التمويل.
ولفت إلى أن تطوير أدوات التقييم السلوكي ينعكس إيجابياً على قدرة الشركات على الوصول إلى عملاء جدد وتقديم منتجات تمويلية تتناسب مع احتياجاتهم، فضلاً عن تعزيز ثقة البنوك والمؤسسات المصرفية الممولة في جودة المحافظ الائتمانية لشركات التمويل غير المصرفي.
وأوضح أن شركة إرادة تقدم مجموعة متنوعة من المنتجات التمويلية تشمل التمويل متناهي الصغر والصغير والمتوسط، والتمويل الإسلامي، وتمويل سلاسل الإمداد (Supply Chain Finance)، بما يتيح للبنوك الممولة تقييم كل منتج على حدة، وتحديد الأنشطة والشرائح التي يمكن تمويلها، وحجم التمويل المناسب وتكلفته وفقاً لمستوى المخاطر.
«إكس فين» يجمع البيانات المالية والاجتماعية والقانونية
وأشار إلى أن تطور منظومة البيانات خلال السنوات العشر الماضية، خاصة في مجال التمويل متناهي الصغر، ساعد الشركة على بناء نظام متكامل لإدارة وتحليل المعلومات بالتعاون مع «آي سكور»، من خلال نظام «إكس فين» (XFin)، الذي يتيح تجميع البيانات المالية والاجتماعية والقانونية ومتابعة التنبيهات المرتبطة بالعملاء، وتحويلها إلى مؤشرات أكثر دقة تدعم قرارات التمويل.
وأضاف أن هذا التطور قلل الاعتماد على مؤشر منفرد أو تقييم محدود للعميل، وأتاح الاستفادة من مجموعة متنوعة من مصادر البيانات، بما يوفر رؤية أكثر تكاملاً للمخاطر الائتمانية.
وشدد أبو العزم على أن أهمية هذه النماذج لا ترتبط بالربحية وحدها، وإنما تمتد إلى دعم الشمول المالي والوصول إلى شرائح واسعة لا تستطيع البنوك الوصول إليها بسهولة، بسبب ارتفاع تكلفة دراسة هذه الفئات أو نقص البيانات التقليدية المتاحة عنها.
وأوضح أن البنوك تميل بطبيعتها إلى التعامل مع العملاء الأقل مخاطرة والأكثر وضوحاً من حيث الملاءة المالية والتاريخ الائتماني، بينما تتيح البيانات البديلة لشركات التمويل غير المصرفي فرصة الوصول إلى شرائح أخرى، وتطوير منتجات تتناسب مع طبيعة دخولها وسلوكها المالي.
وشدد على أن توظيف البيانات البديلة يمثل إضافة مهمة للمنظومة المالية ككل، وليس فقط للعملاء أو شركات التمويل، إذ يسهم في توسيع قاعدة المتعاملين وتعزيز كفاءة تقييم المخاطر، بما يدعم بناء سوق تمويل أكثر شمولاً وقدرة على خدمة مختلف شرائح المجتمع.
يُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX إحدى الفعاليات المتخصصة المصاحبة لـCairo ICT، ويقام تحت رعاية البنك المركزي المصري. ويركز على استعراض تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية، ومناقشة الحلول التي تسهم في تطوير منظومة المدفوعات وتعزيز الشمول المالي، إلى جانب إتاحة الفرصة أمام البنوك والمؤسسات المالية وشركات التكنولوجيا ومزودي خدمات الدفع لعرض ابتكاراتهم وبحث فرص التعاون وتطوير الخدمات.